

非上場株式の評価方法および事業承継税制の見直しについて
はじめに
最近、新聞に事業承継に関する税制の記事が掲載されることが多くなりました。
しかし、断片的な解説だと理解しにくいので、2026/9/4現在で判明しているものを整理しました。
1.非上場株式の評価方法の見直し
〇評価方法の見直し(案)
個人間で自社株を贈与、譲渡をする時の価額は、類似業種比準価額方式 と 純資産価額方式(及びその併用)ですが、今般、国税庁から新ルール案が発表されました。
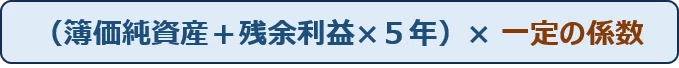
<ポイント>
・簿価純資産とは貸借対照表上の純資産のことで、含み益、含み損は考慮しません
・「残余利益」と「一定の係数」の詳細な定義は現時点で未発表
・この見直しに伴い、類似業種比準価額方式 は廃止の方向
・法人への譲渡(金庫株等)における評価ルールの取扱いは未発表
〇新ルール案の影響
一般的には、類似業種比準価額方式 < 純資産価額方式であることが多く、「収益力が高く規模が大きい企業」は、類似業種比準価額方式の適用を受けられなくなるため、現行ルールより評価額が上がる可能性がある。
2. 事業承継税制の見直し
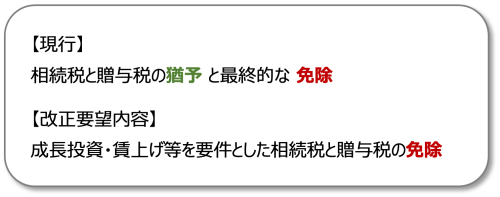
現在の事業承継税制は、一定の要件を満たすことで、非上場株式に係る相続税・贈与税の納税が猶予され、一定の場合には最終的に免除される制度となっている。
これについて経済産業省は、成長投資や賃上げなどに取り組む中小企業を対象として、相続税・贈与税を免除する制度への見直しを検討している。
▼▼免除の適用を受けるための要件である成長投資、賃上げなどの具体的内容については未発表▼▼
3.背景
〇2つの有識者会議における検討状況
前述の変更内容は次の2つの会議で検討されています
▶非上場株式の評価方法の見直し
・国税庁が主催する『取引相場のない株式の評価に関する有識者会議』
▶事業承継税制の見直し
・経産省(中小企業庁)が主催する『中小企業の親族内承継に関する検討会』
この会議では、評価ルールの改正によって経営者の贈与税・相続税負担が増加し、企業の存続に悪影響を及ぼすことが懸念されています。
そのため、「評価ルール自体は適正化(改正)する一方で、税負担の増加については事業承継税制の抜本的見直し(免除化)でカバーする」という方針で議論が進められています。
しかし、現行の「納税猶予」制度は免除までのハードルや期間に課題があるため、今回の見直し要望へとつながっています。
こうした背景を踏まえると、今後、数年内の税制改正等で制度が改正される可能性は高いのではないかと考えられています。
現段階では、具体的な計算式や要件の詳細が未発表のため、即座に具体的な対策を実行することはできませんが、今後の国税庁・経産省の動向を注視することが大切です。
◆これならわかる株価算定
◆事業承継がゼロからわかる本

◆税理士のための事業承継コンサルティングの強化書
